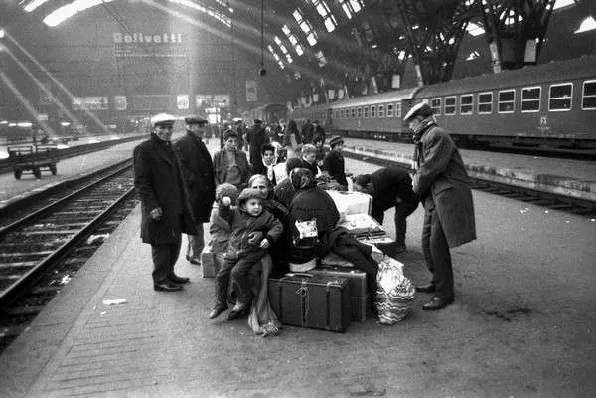
A partire dagli anni Cinquanta del Novecento, l’Italia mise le basi di uno dei sistemi di industria pubblica più articolati d’Europa, riuscendo a creare una complessa architettura industriale, pensata per sostenere lo sviluppo economico del Paese. L’Italia, in quegli anni, aveva avviato un’industria di Stato le cui componenti chiave erano l’innovazione tecnologica, l’indipendenza energetica e la ricerca industriale, orientate all’indipendenza strategica.
Sotto la guida di leader politici e industriali quali Alcide De Gasperi ed Enrico Mattei, l’Italia diventò uno “Stato imprenditore”, abbracciando un modello economico e statale a metà tra il capitalismo liberista anglosassone e il collettivismo sovietico. Il modello “italiano” prevedeva che lo Stato diventasse un attore “diretto” nei settori industriali ritenuti strategici, come energia, acciaio, telecomunicazioni, trasporti, infrastrutture, chimica, difesa, meccanica avanzata…
Nel giro di pochi decenni l’Italia si trasformò, così, da Paese prevalentemente agricolo del dopoguerra a una delle maggiori potenze industriali mondiali degli anni Settanta/Ottanta, con una percentuale di produzione industriale sul PIL tra le più alte d’Europa, nell’ordine del 30% e oltre considerando l’industria in senso ampio.[1]
Il modello
Dal punto di vista teorico, il modello economico dello Stato imprenditore e innovatore scelto dall’Italia rifletteva il pensiero dell’economista britannico John Maynard Keynes: lo Stato ha un ruolo attivo nell’economia per bilanciare gli effetti negativi del mercato e perseguire una strategia politica (es. piena occupazione, competitività…). Lo Stato italiano, cioè, agiva per sostenere la domanda economica tramite la spesa pubblica e per costruire direttamente la capacità produttiva attraverso infrastrutture industriali, ricerca tecnologica e reti strategiche nazionali.
In Italia si delineava una forma di economia industriale “mista” che utilizzava le competenze dei tecnici e dei manager, già fiorenti fin dagli anni Venti nel Paese, e che derivavano principalmente dagli istituti politecnici universitari e dalle scuole tecniche. Le grandi aziende si dotarono poi di vere e proprie aree dedicate alla formazione manageriale; una su tutte quella di Olivetti.
L’IRI e l’architettura industriale pubblica
L’attore principale di questa infrastruttura era l’IRI (Istituto per la Ricostruzione Industriale), creato nel 1933, in epoca di dittatura fascista, da Alberto Beneduce, economista ed ex ministro del Lavoro del Regno d’Italia. L’iniziativa fu la risposta italiana alla crisi economica, bancaria e industriale del 1929.
Nel dopoguerra l’IRI diventò uno dei più grandi conglomerati industriali pubblici del mondo, con oltre 500.000 dipendenti e partecipazioni in quasi tutti i settori strategici dell’economia italiana. L’IRI controllava diverse aziende e settori di riferimento quali: Finsider nell’acciaio e nella siderurgia, STET nelle telecomunicazioni, Finmeccanica nella difesa e nell’aerospazio, Fincantieri nella cantieristica navale, Autostrade nelle infrastrutture, Alitalia nel trasporto aereo, SGS-ATES nella microelettronica — diventata poi, attraverso successive trasformazioni societarie, STMicroelectronics — e molte altre realtà industriali italiane.
La politica industriale di quegli anni era animata da economisti e strateghi, che risultavano centrali nel dibattito politico e produttivo: professionisti che sono andati poi progressivamente a scomparire nella galassia della politica italiana, diluiti anche nella formazione bancaria e finanziaria delle nuove facoltà di economia degli atenei nostrani.
Questi “capitani d’industria”, allineati con la direzione politica, riuscirono a costruire un ecosistema industriale nel quale venivano considerati centrali e strategici tecnologia, energia, manifattura, infrastrutture e ricerca. Tra i nomi più illustri: Mattei, Olivetti, Valletta, Pirelli…
ENI, Mattei e l’indipendenza energetica
Insieme all’IRI c’era anche, ovviamente, l’ENI (Ente Nazionale Idrocarburi), derivato dall’esperienza dell’AGIP, fondata nel 1926, e guidato da Enrico Mattei. L’Ente era un complesso sistema energetico-industriale basato sull’estrazione del petrolio, ma non solo: controllava anche AGIP per la distribuzione dei carburanti, SNAM per la realizzazione di reti gas e gasdotti, Saipem per l’impiantistica energetica, ANIC per la petrolchimica, Nuovo Pignone per la meccanica energetica, un’azienda di punta per capacità ingegneristiche e tecnici impiegati. Gestiva inoltre raffinerie, ricerca geologica, trasporto energetico e attività petrolifere internazionali.
Enrico Mattei tentò sopra le altre cose, con le attività del gruppo, di garantire l’autonomia energetica italiana rispetto alle “Sette Sorelle”, che erano le grandi compagnie petrolifere prevalentemente angloamericane che dominavano allora il mercato internazionale del petrolio e da cui derivano, attraverso successive fusioni e trasformazioni, alcuni degli attuali giganti del settore come ExxonMobil, BP e Chevron.
Mattei firmò infatti accordi di collaborazione diretti con Iran, Algeria, Egitto e URSS, offrendo condizioni economiche più favorevoli ai Paesi produttori del greggio rispetto alle major occidentali. Gli interessi di ENI diventarono così uno dei principali obiettivi della geopolitica italiana nel Mediterraneo e nel Medio Oriente.
Inflazione, privatizzazioni e neoliberismo in Italia
Negli anni Settanta, però, il sistema economico-finanziario internazionale entrò in crisi: l’inflazione crebbe, anche per shock energetici esterni, come la crisi petrolifera del 1973, la rivoluzione iraniana del 1979 e la fine del sistema di Bretton Woods nel 1971. Tuttavia, il debito pubblico italiano, in quella fase, restò ancora relativamente sotto controllo, intorno al 55–60% del PIL.
Negli anni Ottanta si affermò, come contromisura all’inflazione, il neoliberismo, adottato politicamente da Ronald Reagan negli Stati Uniti e da Margaret Thatcher nel Regno Unito. Il neoliberismo era un’architettura di teorie e pratiche economiche basate principalmente su privatizzazioni, deregolamentazione finanziaria, liberalizzazione dei capitali e riduzione del ruolo economico dello Stato.
Gli economisti neoliberisti, con le loro tesi e prassi, “dichiararono” che il Mercato, da quegli anni, si sarebbe dovuto autoregolare da solo, attraverso meccanismi intrinseci propri e senza interventi dello Stato; i risultati furono invece controversi.[2]
Secondo alcuni critici e storici, questo paradigma favorì di fatto il sistema finanziario anglosassone, che possedeva borse valori già internazionali, cioè Wall Street e la City londinese, spostando progressivamente il potere economico — e gli investimenti e la generazione del valore — dall’industria alla finanza globale. Negli anni Ottanta e Novanta, infatti, la finanziarizzazione dell’economia rafforzò enormemente le banche d’investimento, gli hedge fund e i grandi fondi strategici statunitensi.[3]
Il “divorzio” tra Tesoro e Banca d’Italia
In Italia la prima manovra “neoliberista” arrivò nel 1981 con il cosiddetto “divorzio” tra Tesoro e Banca d’Italia, promosso dal ministro del Tesoro Beniamino Andreatta e dal governatore della Banca d’Italia Carlo Azeglio Ciampi.
I due, tramite uno scambio di lettere private,[4][5] sancirono che la Banca d’Italia non fosse più obbligata a comprare i titoli di Stato rimasti invenduti, lasciando quindi maggiormente fluttuare i tassi di interesse del debito. Questo, tra altre cause quali disinflazione (sempre a seguito delle politiche antiinflattive neo-liberiste) e tassi reali, espose maggiormente il debito pubblico italiano ai mercati finanziari e ai rialzi dei tassi di interesse.
Negli anni successivi il rapporto debito/PIL esplose: da circa il 58% del PIL nel 1980 fino a oltre il 120% negli anni Novanta. Un aumento derivato, fino agli anni Ottanta, dalla crescita della spesa e dai disavanzi primari, ma poi soprattutto — come meccanismo che perpetua il debito anche a fronte di avanzi primari positivi annuali — dagli interessi sul debito. L’Italia, infatti, dominui’ i suoi decicit primari (senza contare cioè gli interessi sul debito) e raggiunse il primo avanzo primario della fase di risanamento nel 1992, nel 1997 l’avanzo primario arrivò addirittura al 6,5% del PIL.[6]
Nel 2025 la spesa per interessi ha rappresentato circa il 126% del deficit/disavanzo pubblico annuale: a fronte di un deficit di circa 69,4 miliardi di euro, pari al 3,1% del PIL, gli interessi sono stati circa 87–88 miliardi, pari al 3,9% del PIL. Dove è incluso anche l’avanzo primario positivo, pari nel 2025 allo 0,8% del PIL.[7]
La grande stagione delle privatizzazioni
Altre manovre di stampo neoliberista furono prese negli anni Novanta: si diede avvio alla grande stagione delle privatizzazioni italiane. Le figure centrali e gli esecutori di queste attività finanziarie di cessione di asset pubblici furono Romano Prodi, ex presidente dell’IRI e poi Presidente del Consiglio, Giuliano Amato, Presidente del Consiglio nel 1992 durante la crisi finanziaria italiana, e Mario Draghi, direttore generale del Tesoro dal 1991 al 2001.
Le privatizzazioni vennero presentate come necessarie per entrare nella moneta comune dell’euro, ridurre il debito pubblico, contenere l’inflazione e modernizzare il Paese attraverso il libero mercato.
Nel 1992 si tenne, ad esempio, l’emblematico incontro sul panfilo Britannia, yacht reale britannico, dove esponenti della finanza internazionale, banche d’affari e manager e funzionari pubblici italiani discussero delle future privatizzazioni italiane.
Per molti storici e critici questo episodio diventò il simbolo, lontano dai riflettori delle assemblee democratiche, dell’apertura del capitalismo pubblico italiano alla finanza anglosassone.
Il futuro premier Mario Draghi era presente all’incontro e Romano Prodi, che pochi anni prima guidava il gigantesco sistema industriale dell’IRI, gestirà parte della stagione seguente di smantellamento delle partecipazioni pubbliche italiane: Telecom, Autostrade, Ilva e il sistema bancario pubblico dalle cui trasformazioni emergeranno, attraverso processi societari differenti, gruppi come UniCredit e Intesa Sanpaolo.[8]
ENI e le altre grandi partecipazioni
Anche ENI venne trasformata in società per azioni nel 1992 e progressivamente privatizzata attraverso collocamenti in Borsa negli anni seguenti. A differenza di Telecom Italia, lo Stato mantenne però una quota strategica, attorno al 30%, tramite il Ministero dell’Economia e Cassa Depositi e Prestiti.
Il restante 70% circa fu allocato sui mercati internazionali e in gran parte acquistato da investitori istituzionali globali. Situazioni simili, seppure con strutture proprietarie differenti, si presentarono anche per Enel, Leonardo, Fincantieri e per le banche tra cui UniCredit e Intesa Sanpaolo.
Leonardo e Fincantieri mostrano anch’esse una forte presenza di fondi internazionali USA e UK, fondi i cui nomi ricorrenti erano — e sono — quasi sempre gli stessi: BlackRock, Vanguard e State Street, i tre giganti finanziari statunitensi che gestiscono complessivamente oltre 20.000 miliardi di dollari di asset.
Il patrimonio immobiliare e il caso Metanopoli
Tra la fine degli anni Novanta e i primi anni Duemila vennero anche ceduti miliardi di lire di immobili pubblici — ENI in primis — tramite il patrimonio di Immobiliare Metanopoli a uno dei fondi immobiliari di Goldman Sachs: sedi direzionali, uffici, patrimoni residenziali, immobili industriali, caserme, magazzini e asset accumulati in decenni di capitalismo pubblico.[9]
Nel dicembre 2000 Whitehall, fondo immobiliare di Goldman Sachs, risultò infatti il migliore offerente per il patrimonio immobiliare ENI, con un’offerta complessiva di 2.215 miliardi di lire: 1.208 miliardi per il 90,16% di Immobiliare Metanopoli e circa 1.007 miliardi per altri immobili del gruppo. Le ricostruzioni dell’epoca indicavano in oltre 3.000 miliardi di lire il valore complessivo delle dismissioni immobiliari ENI considerate.[10]
Le banche d’affari e la finanziarizzazione dello Stato
L’obiettivo delle privatizzazioni era “fare cassa” rapidamente, ridurre il debito pubblico e rispettare i parametri europei di Maastricht necessari per entrare nell’euro.
Una parte di queste operazioni venne strutturata con il coinvolgimento delle grandi banche d’affari internazionali come Goldman Sachs, Morgan Stanley, Merrill Lynch e JP Morgan, che in quegli anni assunsero un ruolo sempre più centrale nella ristrutturazione finanziaria dello Stato italiano e che fornivano consulenza, servizi e modelli economico-finanziari di riferimento.
In sostanza, patrimoni accumulati in decenni di industrializzazione pubblica vennero progressivamente trasformati da infrastruttura strategica pubblica ad asset finanziari collocabili sui mercati globali.
Secondo numerose ricostruzioni giornalistiche ed economiche, molte dismissioni pubbliche avvennero in una fase di forte pressione finanziaria sui conti italiani e i leader politici e tecnici dell’epoca vengono accusati di avere ceduto asset strategici a valori inferiori rispetto al loro potenziale di lungo periodo. Quelle stesse figure politiche — Romano Prodi, Giuliano Amato, Carlo Azeglio Ciampi e Mario Draghi… — diventeranno, negli anni, centrali in quelle stesse istituzioni europee e internazionali, bancarie, organismi sovranazionali e think tank che avevano, per primi, promosso le teorie e le prassi delle privatizzazioni e della finanziarizzazione dell’economia.
Per alcuni osservatori, dunque, parte della classe dirigente che guidò le privatizzazioni, le liberalizzazioni e l’apertura finanziaria dei mercati in Italia avrebbe successivamente ricoperto ruoli in istituzioni europee, presso banche internazionali o presso reti accademiche e organismi finanziari sovranazionali che promuovevano quelle riforme, dando così il via all’opaco meccanismo delle “porte girevoli”.
In pratica, nel Paese, si passò da un sistema industriale pubblico integrato, capace di gestire filiere strategiche e di andare di pari passo con i desiderata politici, a un sistema aperto e globale dominato in gran parte dai mercati finanziari. I meccanismi statali di promozione dell’industria, controllo dei tassi del debito e finanza pubblica lasciarono il passo al volubile, opaco e sofisticato intreccio dei capitali finanziari.
Un trade-off macro economico non chiaro
Il passaggio economico alle privatizzazioni e alle liberalizzazioni è stato supportato dalle teorie economiche dominanti dell’epoca ma, nel passaggio, è lecito domandarsi cosa l’Italia abbia smarrito in termini di direzionalità sulle proprie filiere industriali, demandando il “supporto” a capitali di mercato, spesso esteri, spesso di proprietà della Superpotenza a stelle e strisce.
Un secondo punto di riflessione riguarda il grado di “opacità” che queste attività ebbero nei confronti dell’opinione pubblica, dei cittadini: furono raggiunte per consenso di tecnici, ossia per consenso tecnocratico di governi tecnici, istituzioni finanziarie nazionali e internazionali e accademia di settore. Se, da una parte, il livello di tecnicismo poteva apparire come una barriera di conoscenza per i più, dall’altra le conseguenze economico-industriali conseguenti hanno determinato riscontri su tutta la cittadinanza. Cittadini che, proprio per questo motivo, potevano e dovevano essere maggiormente informati e coinvolti secondo dinamiche di democrazia più matura.
Se osserviamo poi gli obiettivi dichiarati delle privatizzazioni — riduzione del debito, contenimento dell’inflazione, maggiore efficienza delle aziende pubbliche — il quadro appare controverso, se non controproducente.
Il debito pubblico italiano nel lungo periodo è aumentato: da circa il 90% del PIL nei primi anni Novanta fino a oltre il 140% dopo le grandi crisi recenti. A fine 2025 era pari a circa 3.096 miliardi di euro, ossia il 137,1% del PIL.[11]
E c’è un punto rilevante da tenere in considerazione: l’Italia, dagli anni Novanta fino agli anni correnti, ha avuto quasi sempre un avanzo primario, cioè ha registrato entrate superiori alle spese pubbliche al netto degli interessi sul debito. [6]
Dal 1999, con l’ingresso nell’Unione monetaria, e definitivamente dal 2002 con la circolazione dell’euro, l’Italia ha inoltre perso una propria politica monetaria nazionale e la possibilità di emettere autonomamente moneta nazionale. La Banca d’Italia opera oggi all’interno dell’Eurosistema e il finanziamento monetario diretto degli Stati è vietato dai trattati europei.
L’Italia da allora — come evidenziato — paga un’esposizione al mercato internazionale degli interessi sul debito per allocare e rifinanziare i suoi titoli, a un costo che nel 2025 è stato di circa 87–88 miliardi di euro, nell’ordine medio quindi degli 80–90 miliardi di euro per anno.[7]
Al contempo, per pareggiare l’esborso, si continua ad attuare una delle maggiori tassazioni sul lavoro d’Europa. Nel mentre, gli alti interessi e il lavoro ipertassato — insieme alla bassa produttività — condizionano l’economia reale in modo determinante.
La perdita di autonomia industriale
La lettura di queste manovre economiche è che l’Italia, con l’adozione di modelli teorici economici rigidi e non allineati ai suoi interessi strategici industriali, abbia progressivamente perso autonomia industriale e capacità strategica, diventando sempre più dipendente da meccanismi e potenze finanziarie e industriali estere.
Dalla seconda metà degli anni Novanta la produttività italiana è rallentata drasticamente: nel periodo 1995–2017 la crescita media della produttività del lavoro è stata intorno allo 0,4% annuo, contro l’1,6% della media europea, dunque circa un quarto della media UE.[12]
Spesso il dato della bassa produttività viene spiegato con la frammentazione produttiva delle piccole e medie imprese italiane, ma anche negli anni Sessanta-Ottanta le aziende italiane erano prevalentemente piccole e medie. Al contempo, però, c’erano anche grandi gruppi a partecipazione statale e aziende private supportate dallo Stato che fungevano da locomotiva tecnologica, finanziaria e di cultura manageriale.
Si potrebbe dedurre che il ritiro dello Stato dall’economia potesse avvenire, in modo armonico, dove già esistevano grandi luoghi di competenze e risorse finanziarie — stock exchange, fondi d’investimento, banche d’affari — che avrebbero garantito quelle risorse finanziarie non più erogate dallo Stato.
In Paesi come l’Italia, dove la finanza non era sviluppata e non attirava/gestiva capitali, è semplicemente rimasto un gap; le aziende prima a partecipazione pubblica sono finite — spesso — sul menù di chi aveva capacità finanziaria di acquisirle.
Queste stesse realtà aziendali, che avevano ampi reparti di ricerca e sviluppo e competenze tecniche e manageriali, rappresentavano gli unici attori che avrebbero potuto, negli anni Novanta e Duemila, accompagnare l’Italia nella transizione digitale e dell’automazione. L’Italia in quegli anni, infatti, fu sprovvista dei capitali e delle competenze necessarie, come quelle di startup e capitali di investimento — privati ma soprattutto pubblici — che avevano trainato la rivoluzione tecnologica negli Stati Uniti.
È interessante, infine, notare che anche nei Paesi che hanno seguito teorie e prassi economiche neoliberiste come gli USA, in primis, e la Gran Bretagna, o anche Francia e Germania, lo Stato sia rimasto comunque molto più presente e direttivo, economicamente parlando, rispetto all’“approccio” italiano.
Cosa sarebbe accaduto mantenendo lo Stato imprenditore?
Mentre nell’agenda economica globale, oggi, si torna a parlare di filiere strategiche, reshoring industriale, sovranità tecnologica, sicurezza energetica, protezionismo e dipendenze strategiche, viene dunque spontaneo chiedersi cosa sarebbe stato se l’Italia avesse mantenuto parte di quel sistema industriale a trazione pubblica.
Il dato che può guidare questa riflessione è che la Corte dei Conti ha stimato in circa 152 miliardi di euro il valore totale delle privatizzazioni tra il 1985 e il 2007; il numero confrontato con il PIL attuale dell’Italia, superiore ai 2.300 miliardi di euro, e con il debito di oltre 3.000 miliardi di euro, mostra che il valore delle privatizzazioni rappresenta, in termini puramente aritmetici, circa il 5% del debito odierno.[13]
Il valore strategico industriale che si è perduto, invece, è stato probabilmente molto maggiore e difficile da quantificare. Ed è altresì possibile pensare che i policy maker di allora ragionarono più sulle contingenze del momento — culturali, ideologiche, personalistiche — che su una strategia economico-industriale complessiva.
Note e fonti
[1] Industrializzazione italiana. Il dato del 30–40% include manifattura, industria in senso stretto e aggregati industriali più ampi.
[2] Neoliberismo. Con “neoliberismo” si indica qui il complesso di politiche di liberalizzazione, privatizzazione, deregolamentazione e riduzione dell’intervento economico diretto dello Stato affermatesi soprattutto dagli anni Ottanta.
[3] Finanziarizzazione e centralità anglosassone.
FEPS, How Finance Globalized: A Tale of Two Cities:
FEPS – How Finance Globalized: A Tale of Two Cities
[4] “Divorzio” Tesoro–Banca d’Italia.
Il Sole 24 Ore – Il divorzio Tesoro e Bankitalia che cambiò la politica monetaria
[5] Banca d’Italia, ricostruzione del rapporto Tesoro–Banca d’Italia.
Banca d’Italia – intervento sul divorzio Tesoro-Bankitalia
[6] Avanzo primario. ISTAT registra un saldo primario positivo per la prima volta nel 1992 e un avanzo primario del 6,5% del PIL nel 1997. Nello stesso periodo la convergenza dei tassi verso quelli tedeschi contribuì significativamente alla riduzione della spesa per interessi.
[7] Deficit e interessi 2025. Nel 2025 il deficit italiano è stato pari a circa 69,4 miliardi di euro, il 3,1% del PIL; il saldo primario è stato positivo per lo 0,8% del PIL (18 miliardi) e la spesa per interessi pari al 3,9% del PIL, circa 87–88 miliardi. Gli interessi sono quindi risultati pari a circa il 126% del deficit complessivo.
[8] Britannia.
Il Fatto Quotidiano – Britannia, la vera storia
L’incontro del 1992 sul Britannia La sua interpretazione come simbolo dell’incontro tra apparato pubblico italiano e finanza internazionale costituisce uno dei punti centrali della lettura critica delle privatizzazioni degli anni Novanta.
[9] Metanopoli – Staffetta Quotidiana. ENI: oltre 3.000 miliardi dagli immobili. Metanopoli venduta a Goldman Sachs, 5 dicembre 2000. La fonte descrive la selezione del fondo Whitehall di Goldman Sachs quale acquirente del 90,16% di Immobiliare Metanopoli e inserisce l’operazione nel più ampio processo di dismissione delle attività ENI non direttamente collegate al core business.
[10] Metanopoli – Wall Street Italia ed Estates Gazette. Wall Street Italia, 1 dicembre 2000: aggiudicazione ai fondi Whitehall del 90,16% di Immobiliare Metanopoli per 1.208 miliardi di lire, nell’ambito di un’offerta complessiva di 2.215 miliardi di lire per il patrimonio immobiliare ENI. Estates Gazette, Italian targeted by Goldman Sachs (2000): struttura finanziaria dell’operazione, acquisizione di Immobiliare Metanopoli attraverso il veicolo Asio, controllato dai fondi Whitehall di Goldman Sachs, e successiva OPA sul capitale residuo della società quotata.
[11] Debito pubblico 2025. A fine 2025 il debito delle amministrazioni pubbliche era pari a circa 3.096 miliardi di euro, il 137,1% del PIL.
[12] Produttività. ISTAT, Misure di produttività – Anni 1995–2017: nel periodo la produttività del lavoro italiana è cresciuta mediamente dello 0,4% annuo, contro l’1,6% della media UE. Nel più lungo periodo 1995–2024 la crescita media italiana è scesa allo 0,3% annuo.
[13] Privatizzazioni. Corte dei Conti, analisi delle privatizzazioni delle imprese pubbliche: il censimento delle operazioni nel periodo 1985–2007 porta a un ordine di grandezza complessivo di circa 152 miliardi di euro. Il confronto con lo stock di debito odierno serve qui come indicazione dell’ordine di grandezza e non come equivalenza finanziaria tra proventi delle privatizzazioni e riduzione permanente del debito.
Il confronto non misura da solo il beneficio finanziario delle privatizzazioni: la riduzione del debito consentì anche di risparmiare interessi negli anni successivi. Allo stesso tempo, però, i 152 miliardi non possono essere considerati interamente un guadagno netto dello Stato, perché alla riduzione delle passività corrispose la cessione di attività patrimoniali, partecipazioni, dividendi futuri e, in alcuni casi, strumenti di controllo su filiere industriali strategiche. La stessa Corte dei Conti giudicò positivi gli effetti sulla gestione del debito e sul sistema finanziario, ma controversi quelli per i consumatori, rilevando inoltre che in alcune utilities l’aumento della redditività successivo alla privatizzazione derivò in larga misura dall’aumento delle tariffe. Il vero trade-off come evidenziato quindi è tra il beneficio finanziario ottenuto dalla riduzione del debito e il valore economico, industriale e strategico degli asset ceduti nel lungo periodo.
 Peripatetico

Lascia un commento